Piața cerealelor, sub presiunea stocurilor și a concurenței la export
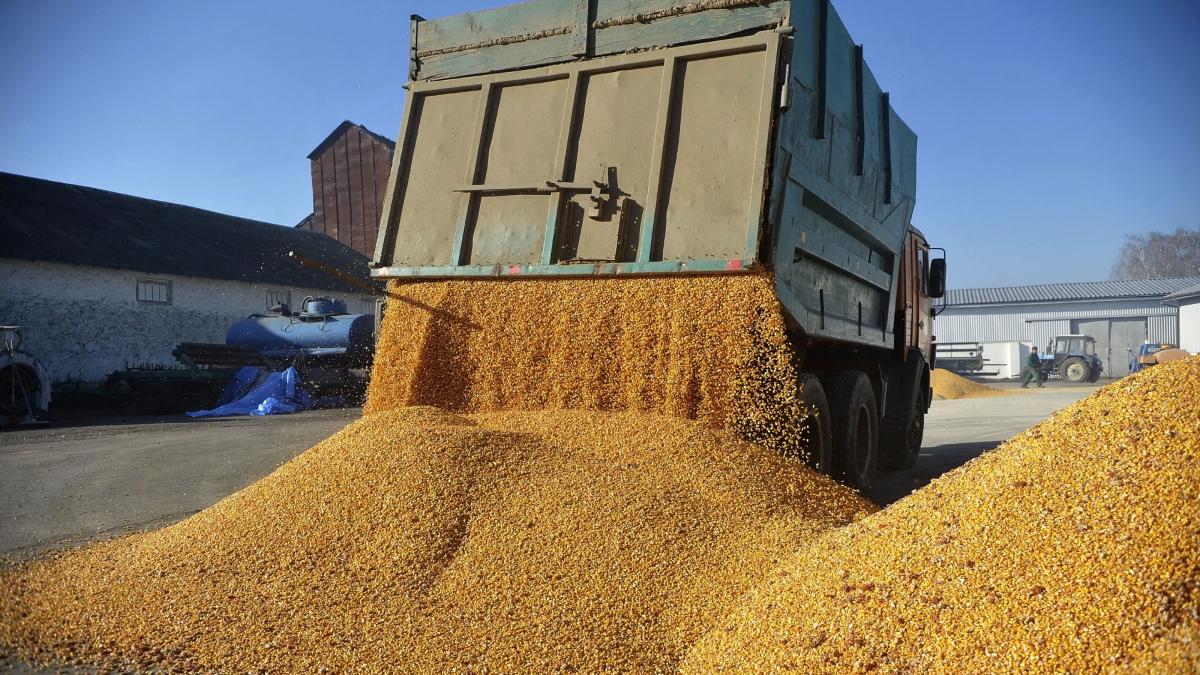

Oferta mondială de cereale continuă să pună presiune asupra piețelor internaționale, în ciuda unui consum care depășește producția. Stocurile globale sunt estimate la 626 de milioane de tone, iar indicii de preț pentru grâu și porumb au înregistrat scăderi de câte 7%. Evoluțiile din Rusia și Ucraina, alături de recoltele așteptate în emisfera sudică, ar putea influența în continuare prețurile din regiunea Mării Negre.
CITEȘTE ȘI: România, între crize și păcălicii istoriei: politica unui perpetuu joc de interese
Piața internațională a cerealelor traversează o perioadă caracterizată de o ofertă importantă, o concurență tot mai puternică între exportatori și ajustări ale prețurilor. Cel mai recent raport al Consiliului Internațional al Cerealelor (IGC), publicat la 19 noiembrie 2026, indică o creștere a estimărilor privind rezervele mondiale pentru sezonul agricol 2026/2027.

Potrivit instituției, stocurile globale de cereale ar putea ajunge la 626 de milioane de tone, cu 7 milioane de tone peste estimarea din luna octombrie. Este a treia revizuire lunară consecutivă în sens pozitiv, evoluție explicată în principal prin volumele importante acumulate în Rusia și Ucraina.
Cu toate acestea, rezervele finale sunt estimate la un nivel cu aproximativ 2% mai mic decât cel din sezonul precedent. Piața rămâne astfel marcată de un dezechilibru între producție și consum, în timp ce perspectivele comerciale nu indică o revenire puternică a schimburilor internaționale.
Producția mondială de cereale ajunge la 2,428 miliarde de tone
IGC a revizuit ușor în creștere estimarea producției mondiale de cereale pentru sezonul 2026/2027, până la 2,428 miliarde de tone. Majorarea este de aproximativ un milion de tone față de prognoza anterioară.
Ajustarea pozitivă vine în special din perspectivele mai bune pentru recoltele de grâu și orz, care compensează reducerea estimărilor privind producția de porumb.
Printre țările pentru care au fost operate revizuiri favorabile se numără Turcia, Australia și Argentina. În schimb, perspectiva producției din Statele Unite a fost redusă.
Chiar și cu această îmbunătățire, recolta mondială ar urma să fie cu aproximativ 3% sub nivelul record înregistrat în sezonul 2025/2026. Diferența arată că oferta globală rămâne importantă, dar nu mai beneficiază de volumele excepționale din anul agricol precedent.
Consumul mondial depășește producția cu 16 milioane de tone
Unul dintre cele mai importante semnale din raportul IGC este diferența dintre producția estimată și consumul global.
Consumul mondial de cereale pentru 2026/2027 este prognozat la 2,444 miliarde de tone, cu două milioane de tone mai puțin decât estimarea precedentă. Reducerea are legătură în principal cu perspectivele unui consum mai mic de porumb în sectorul furajer.
În schimb, utilizarea cerealelor pentru alimentație și pentru activități industriale este așteptată să crească.
Chiar și după această ajustare, consumul va depăși producția cu aproximativ 16 milioane de tone. Diferența va fi acoperită din rezervele existente, ceea ce explică de ce stocurile finale rămân sub nivelul sezonului anterior, în pofida revizuirilor pozitive din ultimele luni.
Exporturile mondiale de cereale ar putea scădea cu 4%
Comerțul internațional nu oferă, deocamdată, perspective de creștere. Pentru sezonul 2026/2027, IGC estimează schimburi comerciale de aproximativ 449 de milioane de tone, cu circa 4% sub nivelul din anul agricol precedent.
Cele mai importante reduceri sunt anticipate pe piețele grâului, orzului și porumbului.
Diminuarea comerțului reflectă schimbările din fluxurile internaționale, dar și concurența dintre marii exportatori. Într-o piață în care disponibilitatea cerealelor diferă semnificativ de la o regiune la alta, poziția exportatorilor și capacitatea acestora de a livra la prețuri competitive vor conta tot mai mult.
Raportul evidențiază și o distribuție neuniformă a rezervelor. Rusia, Ucraina, anumite state din Comunitatea Statelor Independente și unele țări din Asia de Sud sunt așteptate să acumuleze volume importante, în timp ce în numeroase alte regiuni stocurile ar urma să se reducă.
Grâul și porumbul, printre cele mai afectate de corecția prețurilor
Presiunea asupra pieței s-a reflectat și în evoluția indicilor internaționali. Indicele IGC al cerealelor și oleaginoaselor (GOI) a scăzut cu 4% în perioada analizată, atingând cel mai redus nivel din ultimele trei luni.
Cele mai importante corecții au fost înregistrate în cazul grâului și porumbului. Subindicii corespunzători celor două culturi au coborât cu câte 7%.
În cazul grâului, evoluția este pusă pe seama perspectivelor unor recolte consistente în emisfera sudică, a concurenței de pe piețele internaționale și a evoluțiilor geopolitice din regiunea Mării Negre. Fluctuațiile valutare reprezintă, de asemenea, un factor care poate influența competitivitatea exporturilor.
Pe piața porumbului, presiunea vine în special din disponibilitatea mai mare a cerealelor în Statele Unite, intensificarea concurenței la export și îmbunătățirea perspectivelor de recoltă în America de Sud.
Aceste evoluții arată că prețurile sunt influențate nu doar de volumul producției mondiale, ci și de ritmul livrărilor, de cererea importatorilor și de poziția marilor furnizori.
România și Republica Moldova, expuse concurenței din regiunea Mării Negre
Pentru producătorii și exportatorii din România și Republica Moldova, evoluțiile internaționale sunt importante în special prin prisma concurenței regionale.
Rusia și Ucraina rămân actori importanți în comerțul cu cereale, iar volumele disponibile în aceste țări pot influența oferta regională și condițiile de vânzare pentru exportatori.
Acumularea unor rezerve importante în regiunea Mării Negre poate intensifica presiunea concurențială, mai ales într-un sezon în care comerțul mondial este estimat în scădere.
În același timp, recoltele din Australia și Argentina, precum și perspectivele producției din America de Sud, vor conta pentru echilibrul pieței în lunile următoare.
Pentru fermieri, una dintre principalele provocări va fi alegerea momentului potrivit pentru valorificarea producției. Evoluția stocurilor, cererea de import, costurile logistice și diferențele dintre prețurile oferite de exportatori vor influența deciziile comerciale.
Ce poate urma pe piața cerealelor?
Datele publicate de IGC conturează o piață în care oferta rămâne consistentă, însă consumul continuă să depășească producția. Creșterea rezervelor estimate nu înseamnă automat că piața dispune de un surplus fără limite, mai ales că stocurile finale sunt prognozate sub nivelul sezonului precedent.
Pe termen scurt, evoluția prețurilor va depinde de disponibilitatea cerealelor pentru export, de rezultatele recoltelor din emisfera sudică și de intensitatea cererii internaționale.
Pentru producătorii din România și Republica Moldova, concurența din bazinul Mării Negre și evoluția cotațiilor internaționale vor rămâne repere importante în stabilirea strategiilor de comercializare.
Următoarele actualizări ale estimărilor privind producția, consumul și stocurile vor putea oferi indicii suplimentare despre direcția pieței în a doua parte a sezonului agricol.