România își consolidează poziția pe piața gazelor din Europa
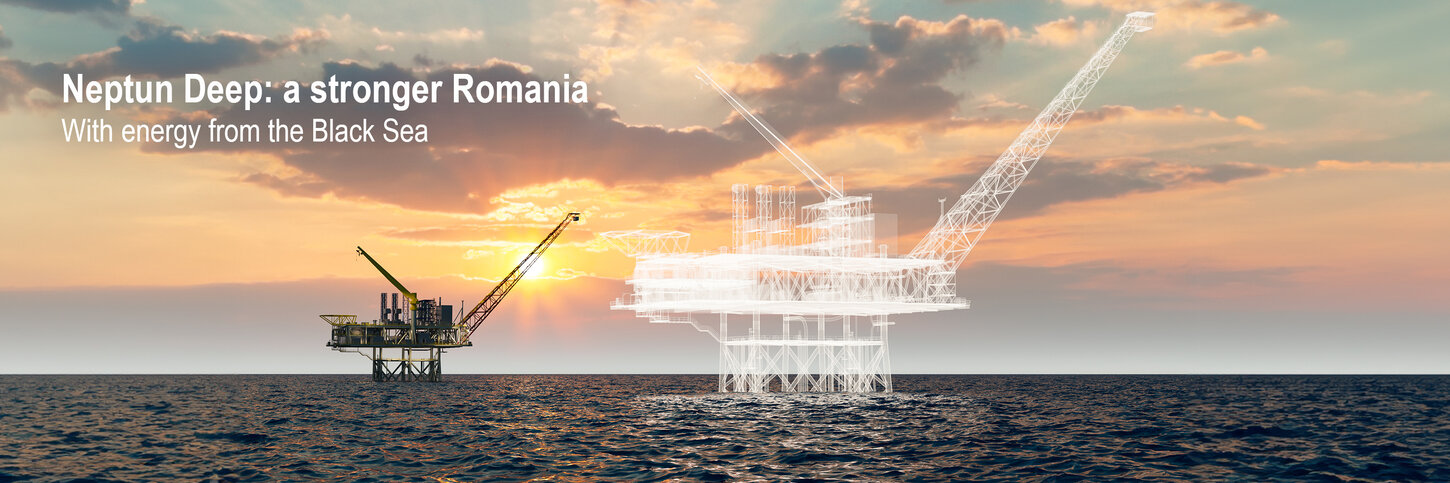

România ar putea deveni unul dintre principalii furnizori de gaze naturale din Europa de Sud-Est, odată cu începerea producției din zăcământul offshore Neptun Deep, programată pentru 2027. Noua resursă energetică ar putea schimba echilibrul regional și intensifica rivalitatea cu Grecia și Turcia, două state care urmăresc să câștige teren pe piața gazelor după eliminarea importurilor rusești în Uniunea Europeană.
România se pregătește să joace un rol mai important în securitatea energetică a Europei Centrale și de Sud-Est. Potrivit unei analize S&P Global Energy, citate de presa românească, viitoarea producție din Marea Neagră ar putea limita oportunitățile Greciei și Turciei de a furniza gaze naturale pe piețele regionale.
Miza este înlocuirea fluxurilor de gaze rusești transportate prin conducte, estimate la aproximativ 14 miliarde de metri cubi anual pentru piețele analizate. Odată cu eliminarea treptată a importurilor rusești, statele din regiune vor avea nevoie de surse alternative, iar competiția se va intensifica atât în privința furnizorilor, cât și a rutelor de transport.
Neptun Deep, principalul atu strategic al României
Proiectul Neptun Deep, dezvoltat în Marea Neagră de OMV Petrom și Romgaz, este programat să înceapă producția în 2027. Potrivit estimărilor prezentate în analiza S&P Global Energy, capacitatea proiectului ar putea ajunge la aproximativ 17 miliarde de metri cubi de gaze anual spre sfârșitul deceniului.
În comparație cu un consum intern estimat la circa 11 miliarde de metri cubi pe an, această capacitate ar putea permite apariția unui excedent semnificativ, disponibil pentru export, în funcție de nivelul efectiv al producției și al cererii interne.
Ucraina și Republica Moldova s-ar număra printre piețele care ar putea beneficia de livrările românești, în timp ce Ungaria ar putea deveni o altă destinație importantă.
Prin urmare, România ar putea câștiga un avantaj competitiv față de gazele importate prin rute mai lungi, inclusiv cele care pornesc de la terminalele de gaz natural lichefiat din Grecia.
Totuși, perspectiva unui excedent comercial depinde de atingerea capacității de producție estimate, de evoluția consumului intern și de disponibilitatea infrastructurii necesare transportului transfrontalier.
Grecia mizează pe Coridorul Vertical
Grecia urmărește să devină un punct central de intrare pentru gazele non-rusești în Europa Centrală și de Sud-Est. Strategia sa se bazează pe terminalele de gaz natural lichefiat de la Revythousa și Alexandroupoli, conducta transadriatică TAP și interconectările cu Bulgaria.
Prin Coridorul Vertical, gazele provenite în special din importurile de GNL ar putea fi transportate către Bulgaria, România, Republica Moldova și Ucraina, dar și către piețe din Europa Centrală, inclusiv Ungaria și Slovacia.
Un avantaj al Greciei îl reprezintă piața liberalizată, cadrul de reglementare aliniat la normele europene și transparența comercială. Aceste elemente pot facilita tranzacțiile și pot atrage operatori interesați de aprovizionarea cu gaze din surse alternative.
Principala problemă rămâne însă costul transportului. Tarifele succesive aplicate de operatorii rețelelor naționale pot crește prețul final al gazului pe măsură ce acesta traversează mai multe frontiere.
Fenomenul, cunoscut în industrie drept „pancaking”, riscă să reducă atractivitatea Coridorului Vertical în comparație cu rutele directe sau cu gazele produse în apropierea piețelor de consum.
Potrivit cifrelor citate în analiza S&P Global Energy pentru anul gazier 2026–2027, costul transportului gazului românesc din Marea Neagră către Ungaria este estimat la 2,27 euro/MWh. Prin comparație, transportul GNL-ului importat în Grecia poate ajunge la 4,43 euro/MWh pe ruta prin Bulgaria și România, respectiv la 7,51 euro/MWh pe ruta prin interconectorul greco-bulgar, Bulgaria și România.
Aceste valori sunt estimări pentru rute specifice și nu reprezintă costul total al gazului, care include și achiziția acestuia.
Turcia are infrastructură extinsă, dar se confruntă cu probleme de transparență
Turcia reprezintă un alt competitor important în cursa pentru aprovizionarea Europei cu gaze naturale. Poziția geografică, rețeaua extinsă de conducte și accesul la surse diverse îi oferă flexibilitate în gestionarea fluxurilor energetice.
Ankara poate importa gaze prin conducte din Rusia, Azerbaidjan și Iran, dar și GNL de pe piața internațională. Infrastructura de regazeificare și capacitățile de stocare permit gestionarea variațiilor sezoniere ale consumului.
Acest portofoliu diversificat ar putea susține și exporturile către Europa, însă există două constrângeri importante.
Prima este cererea internă ridicată, care limitează cantitățile disponibile pentru vânzare în afara țării. A doua privește transparența pieței și necesitatea de a demonstra originea gazelor exportate către Uniunea Europeană, în special în contextul restricțiilor aplicate importurilor rusești.
În consecință, competitivitatea Turciei va depinde atât de prețurile de achiziție și de transport, cât și de capacitatea de a respecta cerințele europene privind proveniența gazelor.
Ungaria, una dintre principalele piețe disputate
Ungaria ar putea deveni o piață decisivă pentru România, Grecia și Turcia. Dimensiunea cererii sale și poziția geografică o transformă într-o destinație importantă pentru gazele provenite din Marea Neagră, pentru importurile prin Coridorul Vertical și pentru livrările care traversează Turcia și Balcanii.
Pentru România, avantajul ar putea proveni din apropierea geografică și din disponibilitatea producției interne. Pentru Grecia, succesul va depinde de capacitatea de a transporta gazele importate la costuri competitive până la cumpărătorii finali. Turcia va trebui, la rândul său, să echilibreze consumul intern cu disponibilitatea unor volume exportabile.
Această competiție nu înseamnă însă că cele trei țări se vor exclude reciproc. Coridoarele de transport pot funcționa complementar, iar fluxurile comerciale vor depinde de prețuri, capacitatea rețelelor, contracte și cererea regională.
Avantajul României nu este garantat pe termen nelimitat
Deși Neptun Deep poate schimba poziția României pe piața regională, avantajul nu trebuie considerat permanent. Estimările privind evoluția producției indică posibilitatea unei reduceri a volumelor disponibile pe termen lung, ceea ce ar putea diminua marja de export către anii 2040.
În acest context, valorificarea resurselor din Marea Neagră va trebui însoțită de investiții în infrastructură, interconectări și mecanisme comerciale care să faciliteze accesul la piețele externe.
În paralel, Grecia va continua să beneficieze de infrastructura sa de import și de accesul la piața internațională de GNL, iar Turcia își va putea valorifica poziția geografică și diversitatea surselor de aprovizionare.
Concluzia este că Neptun Deep ar putea transforma România dintr-o piață preocupată în principal de acoperirea consumului intern într-un furnizor regional important. Pentru ca această oportunitate să se materializeze, producția estimată trebuie să fie susținută de infrastructură, reguli comerciale predictibile și contracte de export competitive.
Surse: HotNews